

O Tribunal de Contas de Mato Grosso (TCE-MT) orientou as prefeituras do Estado a intensificarem, ainda em 2026, a identificação, fiscalização, cobrança e recuperação de créditos do Imposto Sobre Serviços de Qualquer Natureza (ISSQN). A medida ganhou caráter de urgência porque a arrecadação registrada até 31 de dezembro deste ano terá peso na formação da receita de referência utilizada durante a transição para o Imposto sobre Bens e Serviços (IBS).
A orientação tem ligação direta com Sorriso. O parecer foi elaborado pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), do TCE-MT, em resposta a um requerimento apresentado pela Prefeitura de Sorriso.
Com isso, um debate que já vinha ocorrendo no município sobre fiscalização e recuperação do ISS passou a ganhar repercussão estadual.
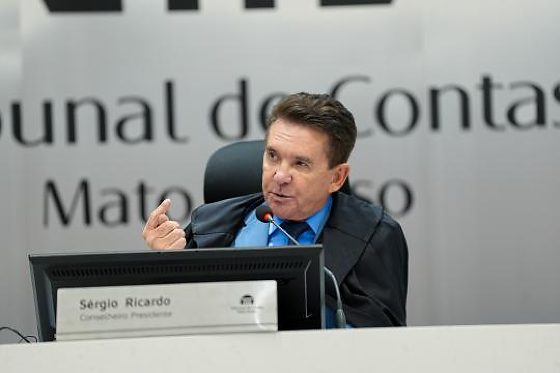
O presidente do TCE-MT, conselheiro Sérgio Ricardo, destacou que os municípios devem aproveitar os últimos meses de 2026 para localizar receitas que ainda podem ser efetivamente recuperadas, sempre respeitando a legislação e a segurança jurídica.
2026 é decisivo para os municípios
A preocupação do Tribunal está relacionada diretamente à implantação do novo sistema tributário brasileiro.
A Lei Complementar nº 227/2026 estabelece regras relacionadas ao IBS e à distribuição de sua arrecadação. Para a formação da receita média de referência dos municípios, será considerada a arrecadação do ISSQN no período de 2019 a 2026.
Na prática, isso torna a arrecadação registrada neste ano especialmente importante.
Valores de ISS que deveriam ter sido recolhidos, mas que estejam omitidos, subdeclarados ou ainda pendentes de recebimento, poderão representar recursos que deixam de entrar no caixa municipal justamente no último exercício utilizado para a composição dessa referência.
Por isso, o TCE-MT chama atenção para a necessidade de transformar, dentro da legalidade, créditos tributários existentes em arrecadação efetiva até o encerramento de 2026.
Risco de créditos prescreverem ou perderem possibilidade de cobrança
O presidente da COPSFID, conselheiro Valter Albano, apontou dois fatores que exigem atenção imediata: o risco de decadência de parte dos créditos identificados e o encerramento, em 31 de dezembro, do período considerado para a formação da receita média de referência do IBS.
Segundo o entendimento apresentado pelo Tribunal, não basta que a Prefeitura simplesmente tenha valores registrados como dívida.
É necessário analisar a possibilidade real de recebimento.
Entre os fatores que devem ser avaliados estão o tempo decorrido desde a geração do débito, os custos de cobrança administrativa ou judicial, o risco envolvido, a situação econômica do contribuinte e a possibilidade concreta de que aquele dinheiro efetivamente entre nos cofres municipais.
Autorregularização é uma das alternativas
Uma das principais medidas defendidas pelo TCE-MT é a autorregularização tributária.
Nesse modelo, empresas e contribuintes que apresentem inconsistências podem ter a oportunidade de corrigir voluntariamente as informações, declarar valores e realizar o pagamento antes da adoção de medidas mais severas de fiscalização e cobrança.
O Tribunal também admite que municípios avaliem mecanismos como descontos, reduções e condições diferenciadas para créditos considerados de baixa ou incerta recuperabilidade.
Essas medidas, no entanto, precisam possuir fundamento legal e justificativa técnica.
O entendimento é de que uma eventual redução do valor nominal não configura automaticamente renúncia de receita se ficar demonstrado que a negociação permitiu recuperar recursos que dificilmente seriam recebidos pelas vias tradicionais.
A orientação também considera as alterações introduzidas pela Lei Complementar nº 236/2026, que modificou o Código Tributário Nacional e ampliou os instrumentos voltados à solução consensual de controvérsias tributárias.
Sorriso já identificou cerca de R$ 170 milhões em possíveis divergências
O tema tem impacto especial em Sorriso.
Em setembro, um levantamento realizado pelo Município apontou aproximadamente R$ 170 milhões em possíveis valores não declarados relacionados ao ISS, identificados a partir do cruzamento de informações fiscais referentes aos últimos cinco anos.
É importante destacar que os R$ 170 milhões não representam uma dívida já constituída e definitivamente comprovada.
Segundo as informações apresentadas durante as discussões realizadas no município, o montante corresponde a possíveis divergências ou indícios identificados nos cruzamentos de dados. Cada situação precisa ser analisada individualmente antes de eventual lançamento ou cobrança.
O assunto já foi debatido entre representantes da Prefeitura, Câmara de Vereadores e entidades ligadas ao setor empresarial.
Entre os pontos discutidos estão justamente a fiscalização retroativa, a análise das informações dos últimos cinco anos e a criação de mecanismos para que empresas possam corrigir eventuais inconsistências voluntariamente.
Município já vinha se preparando para reforma tributária
A Prefeitura de Sorriso já havia informado, ainda em abril, que estava revisando dados e intensificando os trabalhos relacionados ao ISS como parte da preparação do município para a reforma tributária.
Na ocasião, a administração destacou a preocupação em garantir um coeficiente de participação adequado para preservar a capacidade financeira do município durante o período de transição para o novo modelo tributário.
A preocupação ocorre porque o ISSQN, atualmente arrecadado diretamente pelos municípios sobre diversas prestações de serviços, será gradualmente substituído pelo novo modelo de tributação sobre o consumo.
Com isso, o desempenho da arrecadação municipal durante o período estabelecido pela legislação passa a ter relevância para a distribuição futura das receitas.
TCE já havia feito alerta anteriormente
Esta não é a primeira orientação do Tribunal sobre o assunto.
A COPSFID já havia expedido a Nota Recomendatória nº 1/2026, orientando as prefeituras de Mato Grosso a fortalecerem a fiscalização, o cruzamento de informações, a gestão e a arrecadação do ISSQN.
Agora, com menos de três meses para o encerramento de 2026, o Tribunal reforça a necessidade de atuação.
Entre as medidas apontadas estão:
- cruzamento de informações fiscais e econômicas;
- identificação de receitas omitidas ou subdeclaradas;
- análise dos créditos passíveis de recuperação;
- programas de autorregularização;
- cobrança administrativa ou judicial quando necessária;
- negociação de créditos de difícil recuperação, desde que autorizada pela legislação;
- avaliação do custo da cobrança em relação ao valor que poderá efetivamente ser recuperado.
O objetivo é fazer com que valores que hoje existem apenas como potenciais créditos tributários sejam transformados em dinheiro efetivamente arrecadado.
Decisão pode repercutir por anos
Para municípios como Sorriso, que possuem forte atividade econômica e expansão acelerada do setor de serviços, a discussão ultrapassa a simples recuperação de impostos atrasados.
A arrecadação consolidada até 31 de dezembro de 2026 poderá influenciar a base utilizada durante a transição para o IBS, tornando os últimos meses deste ano estratégicos para as administrações municipais.
O parecer do TCE-MT tem caráter orientativo. Ele não substitui as atribuições de fiscalização e controle externo do próprio Tribunal, nem autoriza automaticamente descontos ou cobranças sem previsão legal. Cada prefeitura deverá avaliar sua situação e adotar as medidas dentro da legislação tributária.
No caso de Sorriso, porém, o assunto ganha peso adicional: além de o Município ter provocado formalmente a análise que resultou na orientação do TCE-MT para todo o Estado, a Prefeitura já possui um levantamento indicando aproximadamente R$ 170 milhões em possíveis divergências de ISS.
Agora, o desafio será separar o que efetivamente é devido, oferecer segurança jurídica aos contribuintes e, nos casos confirmados, transformar os créditos recuperáveis em arrecadação antes do encerramento de um ano considerado decisivo para o futuro tributário dos municípios.